Deve mais de R$ 100 mil ao banco? Antes de pagar, descubra quanto você deve de verdade.
Juros, encargos e tarifas inflam a dívida. Com revisão e negociação conduzidas por quem já foi gerente de banco, dá para buscar redução do valor, prazo maior e proteção para quem deu aval.
- Ex-gerente de banco à frente do caso
- Empresas e pessoas físicas
- Advocacia desde 2014
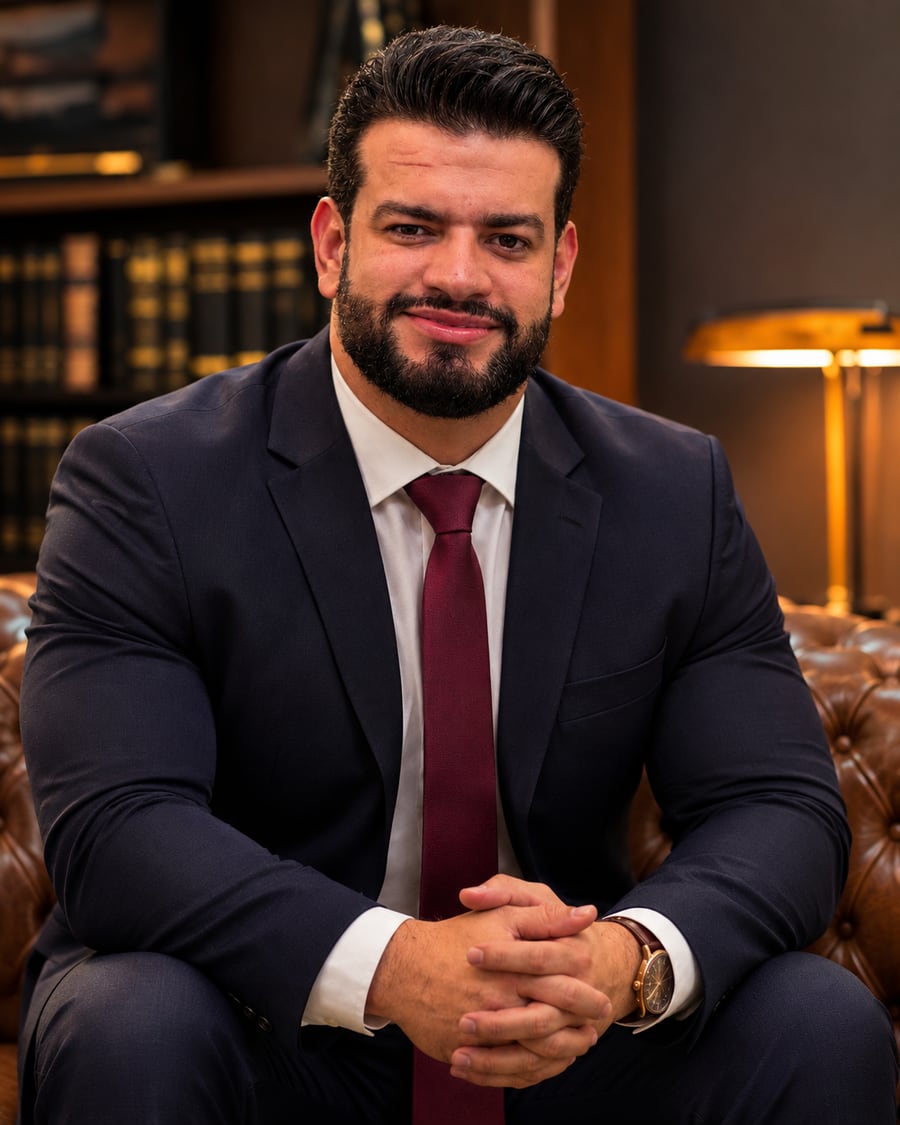 Rafael Fellipe Veloso · OAB/MG 157.619Advogado e ex-gerente de banco
Quanto a sua dívida cresce se nada mudar?
Conta simples, só com juros compostos, sem multa e sem tarifas. Os juros do seu contrato estão no próprio contrato ou no extrato. Nada fica guardado no site.
Isso é para você se…
- Você ou a sua empresa tem empréstimo, financiamento, capital de giro ou CCB com o banco e não está conseguindo pagar.
- Os juros e encargos fazem a dívida crescer mais rápido do que você paga.
- O banco quer mais garantia: imóvel, aval ou outra alienação.
- Já chegou notificação, protesto ou execução.
- O banco só oferece "rolar" a dívida, cada vez mais cara.
Três verdades sobre dívida com banco
O desconto costuma vir depois do atraso
Para quem paga em dia, o banco raramente oferece desconto. Quando a dívida atrasa, ela pesa no balanço do banco, que é obrigado pelo Banco Central a reservar dinheiro para cobrir o risco, e o acordo passa a interessar.
Parar de pagar sem estratégia pode custar caro. Faça isso só com orientação.Tem cobrança indevida em muito contrato
Juros acima do combinado, tarifas e seguros que você não pediu, encargos somados depois do vencimento. Só a análise com cálculo mostra.
O gerente trabalha para o banco
A proposta que ele oferece é a melhor para o banco. A sua proposta precisa de alguém do seu lado, que conheça as regras internas do banco.
O banco tem uma equipe inteira para cobrar. Do seu lado, alguém que já esteve do outro lado do balcão.
Falar com quem já foi gerente de bancoNegociar sozinho ou com quem já foi gerente de banco?
| Item | Sozinho | Com a Veloso |
|---|---|---|
| Quem faz a proposta | O gerente, a favor do banco | O advogado, a seu favor |
| Regras internas do banco | Desconhecidas | Conhecidas por dentro |
| Juros, tarifas e seguros | Aceitos como estão | Revisados com cálculo |
| Avalista e garantias | Expostos | Entram na estratégia |
| Se virar execução | Sem defesa preparada | Defesa pronta |
Quanto antes, mais caminhos
Cada etapa que passa tira alternativas da mesa. Veja em qual momento você está.
- Antes de atrasar
O melhor momento: dá para renegociar, revisar e organizar o patrimônio com calma.
- Primeiros atrasos
O banco começa a ter interesse em acordo, mas os encargos já pesam.
- Cobrança e protesto
O banco aperta. Hora de juntar defesa e negociação.
- Execução na Justiça
Ainda há defesa, mas com prazo curto e risco de bloqueio de contas e bens.
Quem procura um advogado cedo costuma ter mais opções e menos pressa.
Na dívida com o banco, não é só a dívida
A empresa
Contas, recebíveis, máquinas e estoque podem ser alcançados pela cobrança.
Quem deu aval
O avalista pode ser cobrado junto, com os próprios bens.
As garantias
Imóvel em alienação fiduciária ou hipoteca e bens dados em garantia podem ir a leilão.
Organização patrimonial no tempo certo. Holding e reorganização societária, feitas dentro da lei e com antecedência, protegem a família e a empresa dos próximos riscos.
Planejamento feito antes do problema. Não serve para esconder bens de dívida que já existe: isso é fraude contra credores e piora a situação.Contrato bancário não é intocável
- Juros e encargos cobrados além do que foi contratado, ou muito acima do que o mercado pratica.
- Tarifas e seguros lançados sem você ter pedido.
- Garantias e cobranças que vão além do contrato, principalmente depois do vencimento.
Cada contrato é analisado com cálculo. Nem toda cobrança alta é ilegal: às vezes o melhor caminho é renegociar.
Caminhos possíveis
- Renegociação com o banco
- Revisão de juros, encargos e tarifas
- Defesa na execução
- Discussão das garantias e do aval
- Crédito rural? Veja a prorrogação
Conte o seu caso em 3 cliques
Pergunta 1 de 3
Quem deve ao banco?
Pergunta 2 de 3
Como está a dívida hoje?
Pergunta 3 de 3
Quanto é a dívida, mais ou menos?
Suas respostas já vão na mensagem
Toque no botão e envie. O advogado responde pelo WhatsApp.
Execução tem prazo curto para a defesa: envie hoje.
Enviar para o advogadoSuas respostas não ficam guardadas no site: só vão para o WhatsApp se você enviar.
Três passos, sem compromisso no começo
- Você chama no WhatsApp
Conta qual é o banco, o contrato e o que está acontecendo.
- Análise e cálculo
O advogado lê o contrato e calcula quanto você deve de verdade.
- Estratégia por escrito
Renegociação, revisão ou defesa na execução, com a proposta por escrito. Você decide se segue.
Rafael Fellipe Veloso
Advogado · Certificação ANBIMA CPA-20 · OAB/MG 157.619
Advogado desde 2014. Foi gerente de banco: conhece por dentro como os contratos são montados, garantidos e cobrados.
"O banco tem uma equipe inteira para cobrar. Você precisa de alguém do seu lado que conheça o banco por dentro."
Cada caso é conduzido pessoalmente pelo advogado. Por isso a agenda de análises é limitada.
Antes de chamar, você deve estar pensando…
O banco vai mesmo negociar?
Não há garantia: cada banco decide. Mas dívida em atraso custa caro para o banco também, e uma proposta bem montada muda a conversa.
Vou perder meu imóvel?
Imóvel dado em garantia pode ir a leilão, mas há prazos e defesas. Quanto antes você agir, mais chances de evitar.
Vou ficar com o nome sujo?
Se a dívida já está em atraso, o nome provavelmente já está. A negociação é o caminho para resolver de vez.
Sou avalista. Posso ser cobrado?
Pode. Por isso a estratégia cuida da empresa e de quem deu aval ao mesmo tempo.
Quanto custa?
Os honorários são combinados por escrito, depois da análise, conforme o tamanho e a complexidade da dívida. A análise inicial é sem compromisso.
Serve para pessoa física?
Serve. Atendemos empresas e pessoas físicas.
O banco já entrou com execução. E agora?
Ainda há defesa, mas o prazo é curto. Chame hoje.
Descubra quanto você deve de verdade
Cada mês parado é mais juros na conta. Mande o contrato e o advogado te mostra os caminhos.